 Вадим Киселев
Мировые ставки фрахта продолжили бить рекорды на фоне логистических сбоев на Ближнем Востоке. Сводный индекс ClarkSea от Clarksons Research, отражающий доходность судов в основных сегментах рынка, за неделю вырос на 14% и достиг нового исторического максимума – $75 658 в сутки. За последний месяц индекс взлетел на 73%, а его среднее значение с начала года на 66% превышает прошлогодние показатели.
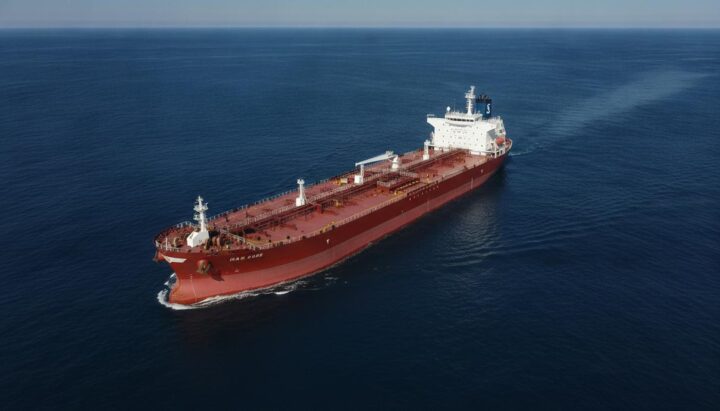
Главным драйвером роста остаётся танкерный флот. Средняя суточная ставка для супертанкеров класса VLCC за неделю увеличилась на 10%, до $660 тыс., а для танкеров Suezmax – на 72%, до рекордных $630 тыс. Доходность танкеров-продуктовозов класса MR выросла на 30%, до $64 тыс., что вдвое выше уровня начала сентября.
Рекордные значения зафиксированы и в других сегментах. Ставки для крупных газовозов (VLGC) на маршруте из Мексиканского залива в Японию приблизились к $194 тыс. в сутки. Годовая чартерная ставка для автовоза вместимостью 6,5 тыс. автомобилей достигла $95 тыс. – это самый высокий уровень за последние годы. Ставки на балкеры и контейнеровозы также остаются на высоких отметках.
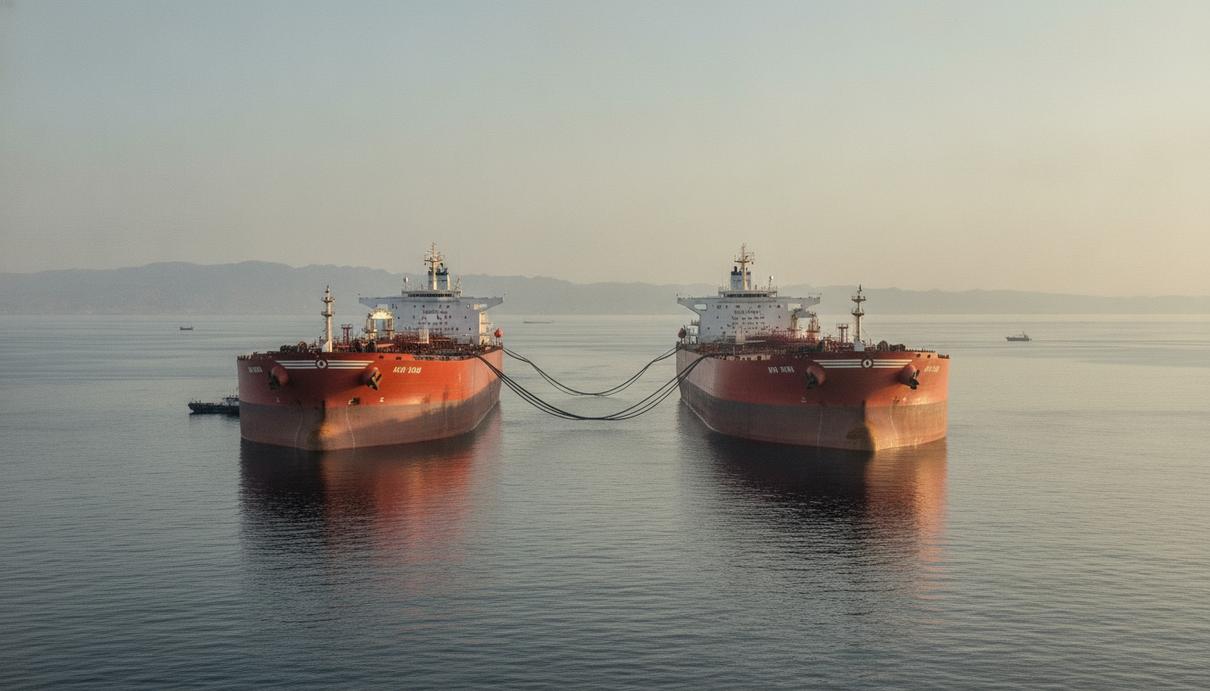
Нынешний бум вызван масштабными перебоями в поставках нефти из Персидского залива. По данным Clarksons, грузопоток через Ормузский пролив восстановился, но логистические цепочки кардинально изменились. Нефть сначала доставляют челночным флотом в Оманский залив, где её перегружают с судна на судно (ship-to-ship) на другие танкеры для отправки в Азию. Такие неэффективные схемы и удлинение маршрутов, в том числе для бразильской нефти, сокращают доступный тоннаж на рынке.
Аналитики Veson Nautical считают, что эта ситуация сохранится и в четвёртом квартале. По их прогнозам, полноценное восстановление ближневосточных поставок произойдёт не раньше середины 2027 года. Однако ажиотажный спрос уже спровоцировал волну заказов на новые суда, что создаёт риск избытка предложения в будущем.
В этом году судовладельцы заказали 198 танкеров VLCC, тогда как за весь прошлый год – 89. В результате портфель заказов на танкеры этого класса достиг 37% от действующего флота. Резко выросли и цены на подержанные суда: пятилетний VLCC сейчас оценивают в $215 млн, что значительно дороже нового ($131 млн). Глобальный портфель заказов на все типы судов достиг исторического максимума в 226 млн компенсационных брутто-тонн, что на 25% больше, чем год назад.
Ещё одним ограничителем для рынка становится стоимость фрахта для самих фрахтователей. По расчётам Poten & Partners, если в январе доставка барреля нефти из Ближнего Востока в Азию обходилась в $1,73 (3% от цены), то сейчас – почти в $33 (27% от цены). Это может заставить нефтеперерабатывающие заводы сокращать закупки. Эксперты сходятся во мнении, что в краткосрочной перспективе ставки останутся высокими, однако в дальнейшем рынку угрожает избыток нового тоннажа.