 Мурат Базарбаев
Сбои в судоходстве через Ормузский пролив в 2026 году позволили экспортёрам из США занять долю ближневосточных поставщиков на мировом рынке газа, пропана, авиатоплива и пластика. Часть покупателей заключает с американскими компаниями контракты на десятилетия вперёд, а судовладельцы перестраивают маршруты и удлиняют рейсы.
Когда в 2026 году проход через Ормузский пролив перестал быть надёжным, крупные производители сырья с Ближнего Востока не смогли стабильно доставлять грузы зарубежным клиентам. При этом спрос со стороны потребителей не исчез: электростанциям по-прежнему требовался газ, авиакомпаниям – топливо, а заводам – сырьё. Покупатели начали искать альтернативу, и по ряду позиций поставки на себя взяли американские производители и экспортные терминалы.
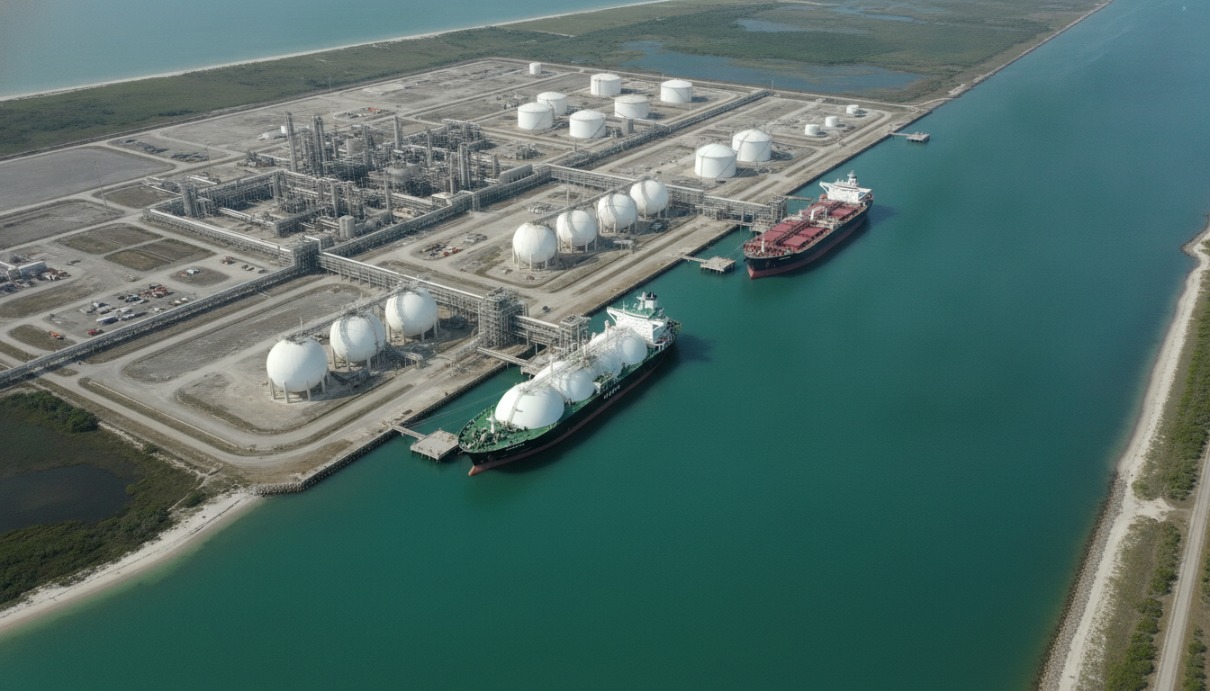
Наглядным примером стал рынок сжиженного природного газа (СПГ). В октябре национальная энергетическая компания Катара QatarEnergy договорилась покупать у американского экспортёра Cheniere по 4 млн тонн газа ежегодно до 2054 года. Поскольку Катар не может вывозить собственный газ через Ормузский пролив в обычном режиме, он закупает партии в США, чтобы продолжать торговать на внешних рынках. Cheniere отгружает газ на своём терминале, а QatarEnergy сама фрахтует газовозы и выбирает порты доставки. Поставки должны начаться в начале 2030-х годов, хотя по части этого объёма сторонам ещё предстоит принять инвестиционное решение.
Глобальные потоки СПГ начали меняться уже в первом полугодии 2026 года, когда экспорт из США в Азию вырос на 108%. На динамику повлияли не только сбои на Ближнем Востоке, но и новые мощности по сжижению газа, которые запускали в США. При этом маршруты стали длиннее: из 34 газовозов с американским СПГ, отправившихся в Азиатско-Тихоокеанский регион в апреле, 31 судно пошло в обход мыса Доброй Надежды, а не через Панамский канал.
В апреле до рекорда вырос и экспорт американского пропана – он достиг 2,1 млн баррелей в сутки, так как азиатские компании искали замену ближневосточным партиям. Терминалы в США уже расширялись: например, компания Enterprise Products Partners увеличивала мощность своего комплекса в Хьюстонском судоходном канале ещё на 300 тыс. баррелей пропана и бутана в сутки.
Для судовладельцев и грузовладельцев изменилась экономика рейсов. Если раньше покупатели забирали пропан в Персидском заливе, то теперь они вынуждены отправлять газовозы в Техас. Путь в Восточную Азию через Панамский канал короче, но пройти по нему удаётся не сразу и не дёшево, а обходной маршрут занимает больше времени. В обоих случаях суда дольше заняты в рейсе и позже освобождаются под новый груз. Для владельцев флота лишние дни в море означают дополнительную работу для судов, а для грузовладельцев – дополнительные издержки.
Похожая ситуация сложилась с авиационным топливом. Когда поставки с Ближнего Востока сократились, американские нефтеперерабатывающие заводы увеличили выпуск на экспорт. По данным энергетического ведомства США, во втором квартале 2026 года отгрузки авиакеросина составляли в среднем 356 тыс. баррелей в сутки – более чем вдвое выше среднего уровня за пять лет. Дополнительные объёмы через Атлантику перевозили танкеры-продуктовозы.
В контейнерных перевозках динамика оказалась иной. Побережье Мексиканского залива давно снабжает мировых производителей полимерами: в 2025 году на пластик и смолы приходилось около 45% всего контейнерного экспорта из Хьюстона (в TEU). Когда ближневосточные материалы стали менее доступными, американские заводы получили больше заказов. В один из дней марта экспортёры по всей стране забронировали свыше 6 тыс. контейнеров под пластик – заметно больше обычного. Эти грузы позволили загрузить обратные рейсы судов, которые иначе уходили бы недогруженными.
Позднее ажиотаж в контейнерных перевозках утих, тогда как газовые контракты закрепили новые связи на десятилетия. Газ, пропан, нефтепродукты и пластик перевозят разные типы судов через разные терминалы, однако в 2026 году на всех этих рынках покупатели обратились к американским поставщикам и портам. США при этом не стали единственной альтернативой на рынке, а часть срочных заказов так и осталась временной мерой. Тем не менее многие контракты переросли в постоянные обязательства с новыми портами отгрузки и маршрутами, и теперь главный вопрос состоит в том, какая часть этого грузопотока вернётся к прежним поставщикам, когда те возобновят работу.