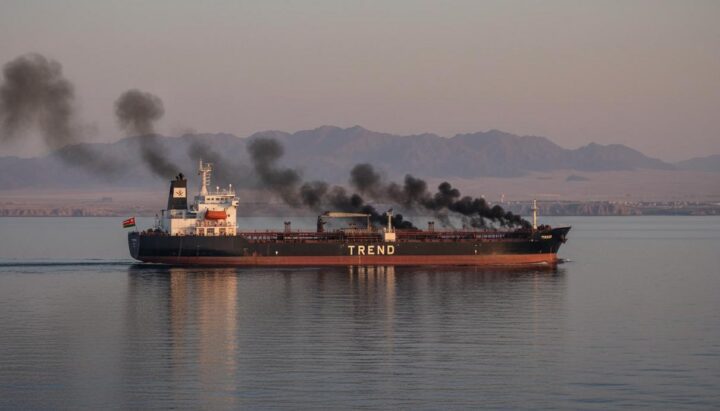
Введение «Большой семеркой» потолка цен на российскую нефть привело к аномальному росту стоимости подержанных танкеров. Премия на суда, задействованные в перевозках из портов Балтики и Черного моря, достигает почти $18 млн, выяснили исследователи Норвежской бизнес-школы BI Саймон Лунде и Фредрик Хенриксен.
Аналитики изучили не торговые потоки, а цены на вторичном рынке танкерного флота, которые отражают долгосрочные ожидания по доходности активов. После 5 декабря 2022 года, когда G7, ЕС и Австралия ограничили цену на российскую нефть на уровне $60 за баррель, мировой флот фактически разделился на две части. Одна продолжила работать в рамках западной юрисдикции, другая, получившая название «теневой», стала обслуживать перевозки вне контроля западных стран, в том числе без их страховки и финансирования.
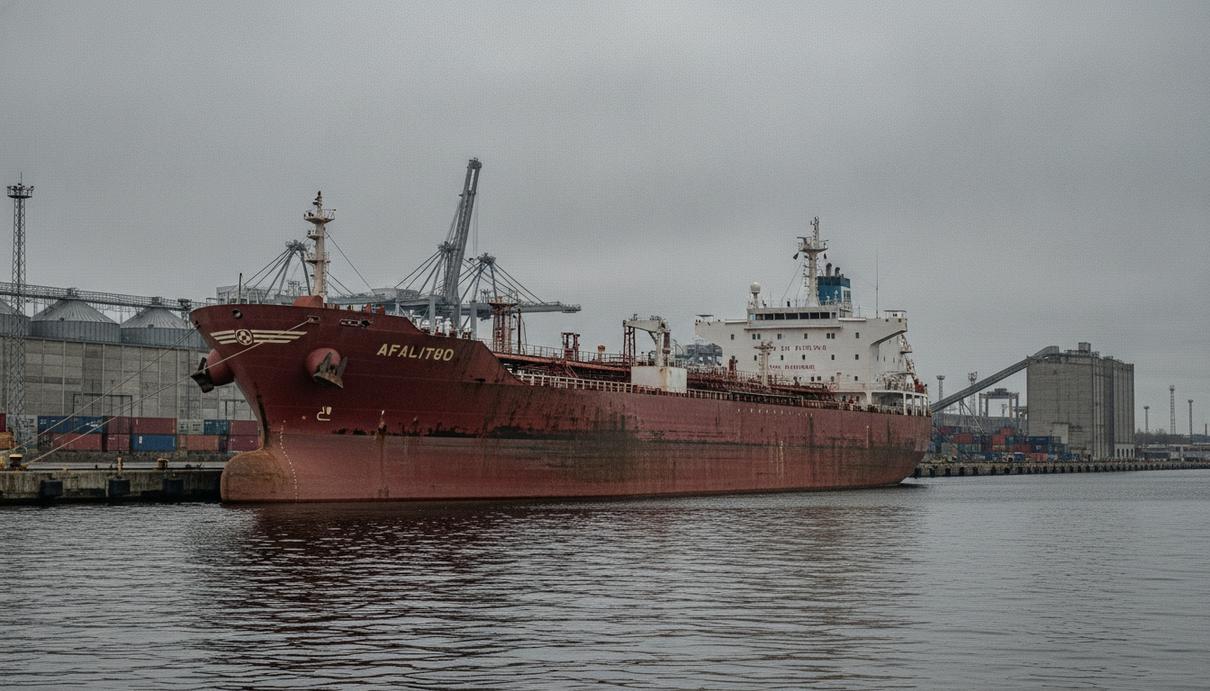
Наиболее заметно подорожали суда, которые подходят для вывоза нефти из российских портов. Так, 15-летний танкер класса Aframax после введения санкций прибавил в цене около $17,7 млн сверх того, что прогнозировали экономические модели на основе фрахтовых ставок, цен на нефть и состояния рынка. Это на 123% выше базового уровня 2018–2021 годов. Исследование опирается на оценочные данные Clarksons Shipping Intelligence Network.
Аналитики отмечают, что после 2022 года переоценке подвергся почти весь торговый флот, включая сухогрузы, не связанные с перевозкой нефти. Однако именно в танкерном сегменте прослеживается четкая зависимость от санкций. Премия тем выше, чем старше судно и чем больше его класс востребован в российских портах. Например, для танкеров Aframax она растет примерно на 3,7% за каждый год возраста, для Suezmax – на 2,8%, а для VLCC, которые реже заходят в российские порты, – на 1,8%.
Это изменило и соотношение цен: если раньше пятилетнее судно стоило в среднем вдвое дороже 15-летнего, то после введения санкций этот разрыв резко сократился. По мнению исследователей, это доказывает, что рынок платит не просто за тоннаж, а за доступ к санкционным грузам, который могут обеспечить старые суда, не связанные с юрисдикцией G7. Эта премия существует поверх базовой стоимости, которая по-прежнему зависит от фрахтовых ставок. Будущее таких активов неопределенно: неясно, смогут ли они вернуться на «белый» рынок в случае отмены санкций.